UPI પર ચાર્જ લગાવવાથી કોણે થશે મોટો ફાયદો... સરકાર, બેંક કે PhonePe-Paytm જેવા એપ્સ ? બધુ જાણો એક જ ક્લિકમાં

UPI Charges
UPI પર MDR (મર્ચન્ટ ડિસ્કાઉન્ટ રેટ) લાદવાના નિર્ણયથી બે મુદ્દાઓ પર તીવ્ર ચર્ચા થઈ છે: પ્રથમ, UPI મફત કેમ નથી? આ ચાર્જ લાદવાની શું જરૂર હતી? બીજું, MDR આવક ક્યાં જશે? કોને સૌથી વધુ ફાયદો થશે? Google Pay, PhonePe અને Paytm જેવી UPI એપ્સ, બેંકો કે સરકાર?
EY ઇન્ડિયાના પેમેન્ટ્સ સેક્ટર લીડર, રણદુર્જય તાલુકદારે જણાવ્યું હતું કે નવું માળખું UPI ને સબસિડી-સંચાલિત મોડેલથી દૂર અને ટકાઉ ડિજિટલ ઇન્ફ્રાસ્ટ્રક્ચર તરફ લઈ જાય છે. NPCI અને નાણા મંત્રાલય પણ સમાન દલીલ કરે છે.
તમને શુ લાગે છે, કોણે થશે મોટો ફાયદો ?
દર 100 માં થી લગભગ 80 UPI પેમેંટ PhonePe અને Google Pay જેવા પ્લેટફ્રોમ પરથી થાય છે. સોશિયલ મીડિયા પર ચર્ચા થઈ રહી છે કે UPI પેમેંટ પર ચાર્જ લાગવાથી તેની મોટાભાગની કમાણી અમેરિકામાં જતી રહેશે. ફોનપે અને ગૂગલપે એપ્સ દ્વારા.
આવામા તમારી નજરમાં કદાચ તમને પણ આ જ લાગતુ હશે કે UPI પેમેંટનો મોટો ભાગ સાચવનારા એપ્સની ચાંદી થશે અને MDR દ્વારા મોટો માલ આ એપ્સ જ છાપશે
ધારો કે તમે કોઈ મોટા સ્ટોરમાંથી રૂ. 5,000ની ખરીદી કરી અને UPI દ્વારા ચૂકવણી કરી. આ ચુકવણી પર, 0.4% ના દરે 20 રૂપિયાનો MDR કરવામાં આવશે. આ 20 રૂપિયા તમારા ખિસ્સામાંથી નહીં કપાય, પરંતુ આ ચાર્જ દુકાન માલિક ચૂકવશે. હવે આ રૂ. 20 ડિજિટલ પેમેન્ટની સમગ્ર દુનિયામાં વહેંચવામાં આવશે - બેંકો, પેમેન્ટ એપ્સ, પ્રોસેસિંગ બેંકો અને નેટવર્ક સાથે જોડાયેલા અન્ય હિતધારકો વચ્ચે.
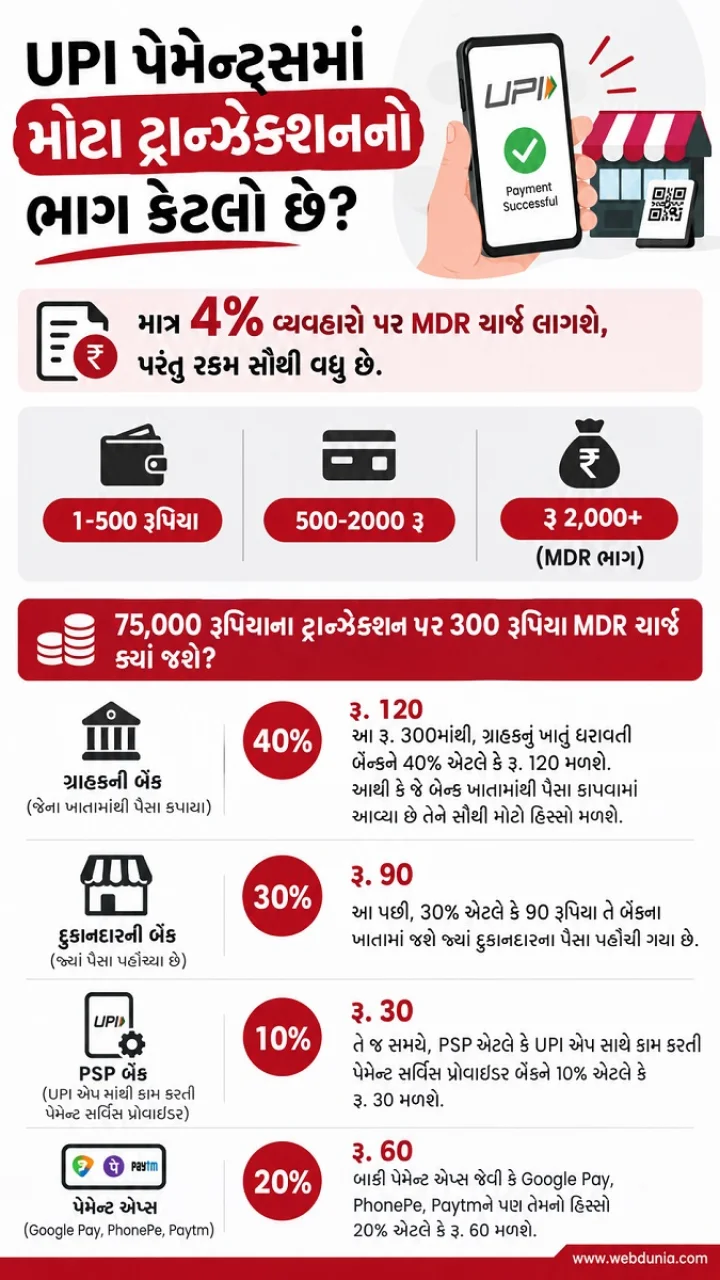
UPI પેમેન્ટ્સમાં મોટા ટ્રાન્ઝેક્શનનો ભાગ કેટલો છે?
UPI Charges
(માત્ર 4% વ્યવહારો પર MDR ચાર્જ લાગશે, પરંતુ રકમ સૌથી વધુ છે.)
1-500 રૂપિયા
500-2000 રૂ
રૂ 2,000+ (MDR ભાગ)
75,000 રૂપિયાના ટ્રાન્ઝેક્શન પર 300 રૂપિયા MDR ચાર્જ ક્યાં જશે?
આ રૂ. 300માંથી, ગ્રાહકનું ખાતું ધરાવતી બેન્કને 40% એટલે કે રૂ. 120 મળશે. એટલે કે જે બેન્ક ખાતામાંથી પૈસા કાપવામાં આવ્યા છે તેને સૌથી મોટો હિસ્સો મળશે.
આ પછી, 30% એટલે કે 90 રૂપિયા તે બેંકના ખાતામાં જશે જ્યાં દુકાનદારના પૈસા પહોંચી ગયા છે.
સાથે જ , PSP એટલે કે UPI એપ સાથે કામ કરતી પેમેન્ટ સર્વિસ પ્રોવાઈડર બેંકને 10% એટલે કે 30 રૂપિયા મળશે.
બાકીની પેમેન્ટ એપ્સ જેવી કે Google Pay, PhonePe, Paytmને પણ તેમનો ભાગ 20% એટલે કે રૂ. 60 મળશે.
UPI ચાર્જમાંથી કોને કેટલા પૈસા મળશે?
(ચુકવણી કરનારા ગ્રાહકો સાથે બેંકોને સૌથી વધુ ફાયદો થશે)
કુલ MDR માં હિસ્સો
₹75,000 ની ચુકવણી પર ₹300 ચાર્જ માં હિસ્સો
₹22,000 કરોડની અંદાજિત કમાણી
JP Morgan, Goldman Sachs, UBS અને Citi જેવી મુખ્ય બ્રોકરેજ કંપનીઓનો અંદાજ છે કે MDR ₹22,000 કરોડ સુધીનો નફો પેદા કરી શકે છે.
UBS નો અંદાજ છે કે બેંકો અને ચુકવણી કંપનીઓ માટે વાર્ષિક આવક પૂલ ₹10,000-15,000 કરોડ છે.
Goldman Sachs નો અંદાજ છે કે સંભવિત ઉદ્યોગ આવક પૂલ ₹20,600 કરોડ છે.
JP Morgan ના મતે, મહત્તમ આવક પૂલ લગભગ ₹17,000 કરોડ હોઈ શકે છે.
Citi નો અંદાજ છે કે વાર્ષિક ઉદ્યોગ આવક પૂલ ₹16,000-17,000 કરોડ છે.
રફ અંદાજ ₹22,000 કરોડથી ₹22,000 કરોડ સુધીનો છે.
UBSનો અંદાજ છે કે બેંકો આ હિસ્સાના 70% સુધી જાળવી શકે છે. સિટીએ આ અંદાજને 60% સુધી મર્યાદિત રાખ્યો છે. કેટલાક નિષ્ણાતો તેને 80% સુધી વધારી શકે છે.
જો બેંકોને આ હિસ્સાનો 80% ભાગ મળે છે, તો તેઓ ₹17,000 કરોડથી વધુ મેળવી શકે છે. આ રકમ બેંક ખાતાઓની સંખ્યા, ચુકવણીના મૂલ્ય અને વેપારી નેટવર્કના આધારે બેંકોમાં વહેંચવામાં આવશે.
મોટી બેંકો MDR પર કેમ નજર રાખી રહી છે?
વધુ સંખ્યામાં બચત ખાતાઓ અને વધુ સંખ્યામાં UPI વપરાશકર્તાઓ ધરાવતી બેંકનો હિસ્સો મોટો હોઈ શકે છે. જો ડેબિટ કાર્ડ બજાર હિસ્સાને બચત ખાતાઓનું સૂચક માનવામાં આવે છે, તો SBI લગભગ 25% સાથે આગળ છે. બેંક ઓફ બરોડા 8% હિસ્સા સાથે બીજા ક્રમે છે. ત્યારબાદ HDFC બેંક 6.2% સાથે, કેનેરા બેંક 5.9% સાથે અને યુનિયન બેંક 5.6% સાથે આવે છે.
આવી સ્થિતિમાં, મોટા ગ્રાહક આધાર ધરાવતી બેંકો MDR ના મુખ્ય લાભાર્થીઓમાં શામેલ હોઈ શકે છે.
વાત અહીં પૂરી થતી નથી.
ગ્રાહકનું ખાતું લિંક થાય ત્યારે બેંકોને હિસ્સો મળે છે, જ્યારે વેપારીઓને એક જ બેંકમાં એકાઉન્ટ હોય તો અલગ શેર મળી શકે છે, અને UPI એપને પ્રોસેસિંગ પાર્ટનર બેંક તરીકે રાખવાથી પણ આવકની સંભાવનાઓ ઉભી થાય છે.
એક જ UPI વ્યવહારમાં ગ્રાહકની બેંક, વેપારીની બેંક, બંને બાજુની બેંકો, એપ્લિકેશન અને નેટવર્ક પ્રદાતા સહિત અનેક ખેલાડીઓનો સમાવેશ થાય છે. તેથી, MDR ની થોડી રકમ પણ લાખો વ્યવહારો સાથે એક મહત્વપૂર્ણ વ્યવસાય બની શકે છે.
UPI એપ્લિકેશન્સને 20% હિસ્સો મળશે, જે બેંકો કરતા ઓછો છે. તેમ છતાં, આ તેમના માટે એક મહત્વપૂર્ણ ફેરફાર હોઈ શકે છે. અત્યાર સુધી, UPI એ લાખો ગ્રાહકો અને મોટા વ્યવહાર વોલ્યુમ પૂરા પાડ્યા છે, પરંતુ સરળ UPI ચુકવણીઓમાંથી એપ્લિકેશનો માટે સીધી અને નિયમિત આવક મર્યાદિત કરવામાં આવી છે. MDR તેમને દરેક પાત્ર મોટી ચુકવણી પર હિસ્સો આપશે, જેનાથી તેમનું વ્યવસાય મોડેલ વધુ ટકાઉ બનશે.
તે સ્પષ્ટ છે કે MDR એપ્સને એક નવો આવક પ્રવાહ પ્રદાન કરશે, પરંતુ બેંકોને સૌથી મોટો ભાગ અને સૌથી મોટો સંભવિત લાભ મળશે.
રકમનો 5% ભાગ પ્રોત્સાહન ભંડોળમાં પણ જશે.
જેમ NPCI એ જણાવ્યું છે, MDR ચાર્જ પાછળનો મુખ્ય ઉદ્દેશ્ય ડિજિટલ પેમેન્ટ ઇકોસિસ્ટમને પ્રોત્સાહન આપવાનો છે. આ હાંસલ કરવા માટે, નાનામાં નાના વેપારીઓને પણ UPI ચુકવણી સિસ્ટમ અપનાવવા માટે પ્રોત્સાહિત કરવું જરૂરી રહેશે. NPCI એ જણાવ્યું છે કે આ હેતુ માટે એક સમર્પિત ભંડોળ સ્થાપિત કરવામાં આવશે. કુલ MDR સંગ્રહના 5% જેટલી રકમ આ ભંડોળમાં જમા કરવામાં આવશે. આ ભંડોળ UPI ને વિસ્તૃત કરવામાં અને દેશના ડિજિટલ પેમેન્ટ ઇકોસિસ્ટમમાં નાના વેપારીઓને સમાવવામાં મદદ કરશે.
EY ઇન્ડિયાના પેમેન્ટ્સ સેક્ટર લીડર રંદુરજય તાલુકદારના જણાવ્યા અનુસાર, નવા માળખાનો ઉદ્દેશ્ય UPI ને સબસિડી-સંચાલિત મોડેલથી દૂર ખસેડવાનો અને ટકાઉ ડિજિટલ ઇન્ફ્રાસ્ટ્રક્ચર બનાવવાનો રહેશે. તેમનું માનવું છે કે આ બેંકો અને ચુકવણી કંપનીઓને સાયબર સુરક્ષા, ટેકનોલોજી સુધારણા, ગ્રાહક સેવા અને ચુકવણી નેટવર્કને મજબૂત બનાવવા માટે રોકાણ કરવા માટે સંસાધનો પૂરા પાડશે.